Reprise et transmission d'entreprise artisanale : le guide pour céder ou racheter son activité
Ce que révèle la vague de départs à la retraite chez les artisans
Chaque année en France, des milliers d'entreprises artisanales ferment leurs portes. Pas parce qu'elles perdent de l'argent. Pas parce que le carnet de commandes est vide. Simplement parce que personne n'a pris la suite.
Le constat est brutal : une part importante des dirigeants d'entreprises artisanales a aujourd'hui plus de 55 ans. Derrière chaque atelier qui baisse le rideau, il y a un savoir-faire qui s'évapore, une clientèle fidèle qui se disperse, parfois deux ou trois emplois qui disparaissent d'une commune qui n'en avait pas tant que ça.
Et pourtant. Beaucoup de ces entreprises étaient rentables, structurées, avec une réputation solide bâtie sur vingt ou trente ans.
Ce guide prend le sujet par les deux bouts. Celui du cédant, qui veut valoriser correctement le travail d'une vie sans faire fuir les candidats. Celui du repreneur, qui cherche à racheter une activité viable sans hériter des casseroles du prédécesseur. Les mêmes étapes, vues des deux côtés de la table.
Que vous soyez plombier-chauffagiste, boulanger, menuisier, coiffeuse, carrossier ou paysagiste, vous trouverez ici le calendrier réaliste d'une transmission, les méthodes de valorisation utilisées sur le terrain, les montages juridiques possibles, les leviers de financement et les aides mobilisables.
Une précision avant d'entrer dans le vif : une transmission ne se joue pas dans la négociation finale. Elle se joue trois ans avant, dans la préparation.
Pourquoi tant d'entreprises artisanales disparaissent au lieu d'être reprises
Il y a un décalage flagrant entre l'âge moyen des dirigeants et le moment où ils commencent réellement à préparer leur sortie. Beaucoup y pensent vaguement à 58 ans. Ils s'en occupent sérieusement à 63. Parfois après un problème de santé qui force la main.
Trois causes reviennent avec une régularité désespérante.
L'anticipation tardive. Une entreprise se prépare à être vendue comme une maison se prépare à être visitée. Sauf qu'ici, les travaux prennent des années, pas un week-end.
La survalorisation affective. C'est humain, et c'est presque toujours là. Trente ans de levers à 4 h du matin, ça ne se compte pas en euros. Le problème, c'est qu'un repreneur, lui, achète des flux financiers futurs, pas un passé. Une entreprise affichée 40 % au-dessus de sa valeur de marché ne se vend pas : elle traîne dix-huit mois, puis se brade, ou ferme.
La dépendance au dirigeant. C'est la cause silencieuse, celle qui tue le plus de dossiers. Quand tout passe par le patron (les devis, les clients, les tours de main, les relations fournisseurs, les mots de passe), l'entreprise ne vaut plus grand-chose sans lui. Un repreneur avisé le voit tout de suite.
Le coût de ces fermetures évitables est rarement chiffré, mais il est bien réel. Un savoir-faire qui met vingt ans à se transmettre disparaît en trois mois. Une clientèle locale part vers la ville voisine ou vers un réseau national. Et dans les zones rurales, quand le dernier électricien du canton ferme, il ne se réinstalle personne derrière.
Ce qui distingue la transmission artisanale d'une cession classique
Reprendre une agence de communication ou un cabinet de conseil, ce n'est pas reprendre une charpenterie. Les mécanismes juridiques sont voisins, mais les points de tension sont ailleurs.
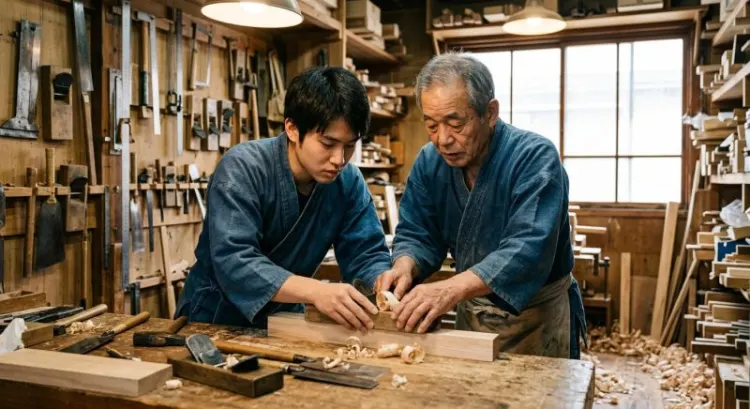
Premier facteur : le savoir-faire non formalisé. Dans l'artisanat, une grande partie de la valeur vit dans les mains et dans la tête d'une ou deux personnes. Rien n'est écrit. Le réglage exact de la machine, le fournisseur qui dépanne le samedi, la façon de traiter ce client difficile qui représente 12 % du chiffre. Tout ça se transmet par compagnonnage, pas par classeur.
Deuxième facteur : la relation client intuitu personae. Les gens ne vont pas « chez le boulanger ». Ils vont chez Michel. Cette confiance ne se cède pas par acte notarié, elle se transfère physiquement, en tournée commune, sur plusieurs mois.
Troisième facteur : le poids du matériel et des locaux. Dans un métier de service pur, l'actif est immatériel. Dans une carrosserie, un fournil ou une menuiserie, le parc machines et l'emplacement pèsent lourd dans la valeur. Un four à 90 000 € en fin de vie, ça change complètement une négociation.
Enfin, la dimension réglementaire. L'inscription au Répertoire des métiers, la qualification professionnelle exigée dans de nombreuses activités, les assurances obligatoires : autant de portes qui doivent s'ouvrir pour le repreneur, sous peine de blocage à la dernière minute.
À noter aussi : la structure juridique de départ change tout. Une entreprise individuelle ne se « vend » pas de la même manière qu'une SARL. Dans le premier cas, on cède un fonds artisanal. Dans le second, on peut céder les parts, donc l'entité entière, avec son histoire et son passif.
Les qualifications obligatoires selon les métiers
Ce point mérite d'être vérifié avant même de visiter une entreprise. Certaines activités ne peuvent être exercées que par une personne qualifiée, ou sous le contrôle effectif d'un salarié qualifié.
Sont concernés notamment : la coiffure, l'esthétique, la boulangerie et les métiers de bouche, la plomberie et le chauffage, l'électricité, la maçonnerie et le gros œuvre, la couverture, la menuiserie, la mécanique et la carrosserie, le ramonage, la maréchalerie.
Trois voies permettent de justifier cette qualification : un diplôme de niveau CAP ou BEP dans le métier, une validation des acquis de l'expérience, ou trois années d'expérience professionnelle effective. À défaut, l'entreprise doit employer en permanence un salarié qualifié qui assure le contrôle technique.
Un candidat repreneur venu d'un autre secteur peut donc racheter une plomberie. Mais il devra sécuriser cette question du salarié qualifié avant la signature, pas après. Et anticiper ce qui se passera si ledit salarié démissionne trois mois plus tard.
Quand commencer à préparer la cession de son entreprise artisanale
La réponse courte : plus tôt que ce que vous pensez.
La règle communément admise dans les chambres de métiers tourne autour de trois à cinq ans d'anticipation. Ça peut sembler énorme. Ça ne l'est pas, et voici pourquoi.
Années -5 à -3 : c'est la phase de diagnostic et de correction de fond. On regarde la rentabilité réelle, la dépendance client, l'état du matériel, la propreté juridique et sociale. On lance les chantiers longs : renouvellement du parc machines, montée en compétence d'un salarié clé, diversification de la clientèle.
Années -3 à -1 : on assainit et on structure. Sortie des éléments personnels de l'actif, mise à jour des contrats et assurances, formalisation des procédures, arbitrage sur les murs. On commence aussi à afficher trois exercices comptables cohérents et lisibles, parce que c'est exactement ce que le banquier du repreneur va éplucher.
Dernière année : valorisation, dossier de présentation, recherche de candidats, négociation, signature. Cette phase seule prend rarement moins de six à douze mois.
Ce qu'on ne peut plus corriger à six mois de la vente ? À peu près tout ce qui compte. On ne rend pas une entreprise indépendante de son patron en un semestre. On ne rattrape pas trois exercices médiocres. On ne renégocie pas un bail expiré la semaine du compromis.
Le diagnostic préalable, lui, tient en cinq questions simples. L'entreprise gagne-t-elle vraiment de l'argent une fois la rémunération du dirigeant remise à un niveau de marché ? Un client pèse-t-il plus de 20 % du chiffre ? Le matériel tiendra-t-il cinq ans ? Le bail est-il sécurisé ? Y a-t-il un contentieux, une dette sociale, un redressement en cours ?
Si la réponse coince sur deux points, il reste du travail.
Rendre son entreprise transmissible
Voilà le cœur du sujet côté cédant. Et le paradoxe est amusant : pour bien vendre son entreprise, il faut d'abord apprendre à s'en rendre inutile.
Se rendre remplaçable. Concrètement : formaliser par écrit les procédés techniques et les méthodes de chiffrage, faire suivre les rendez-vous clients par un salarié, documenter la liste des fournisseurs avec les conditions négociées, écrire noir sur blanc la grille tarifaire et les marges par type de prestation. Ça paraît basique. Dans la réalité, la plupart des artisans ont tout dans la tête et rien sur le papier.
Assainir les comptes. Il s'agit de sortir de l'actif ce qui relève du personnel : le véhicule qui sert surtout le dimanche, le terrain acheté par la société, les charges mixtes. Un repreneur retraite de toute façon ces éléments dans son analyse. Autant présenter des comptes déjà nettoyés, c'est un signal de sérieux.
Trancher la question des murs. Si vous êtes propriétaire des locaux, deux options. Vendre les murs avec le fonds, ce qui alourdit le prix et complique le financement du repreneur. Ou les conserver et signer un bail commercial, ce qui vous constitue un revenu locatif pour la retraite tout en allégeant le ticket d'entrée. La seconde option facilite souvent la vente, mais elle mérite une simulation fiscale sérieuse.
Si vous êtes locataire, vérifiez impérativement l'échéance du bail et la clause de cession. Un bail à dix-huit mois d'échéance, dans un métier où l'emplacement compte, c'est un tueur de deal.
Mettre à jour les papiers. Contrats de travail écrits et signés, assurance responsabilité civile professionnelle, garantie décennale à jour, certifications RGE ou Qualibat, agréments spécifiques. Attention sur ce point : certaines qualifications ne se transmettent pas automatiquement et doivent être redemandées par le repreneur. Autant qu'il le sache avant, pas trois semaines après la reprise, quand il découvre qu'il ne peut plus faire bénéficier ses clients des aides à la rénovation.
Le sujet des salariés et du transfert des contrats
Sur ce terrain, la marge de manœuvre est limitée, et c'est plutôt une bonne chose.
L'article L.1224-1 du Code du travail s'applique de plein droit en cas de transfert d'entité économique autonome. Les contrats de travail se poursuivent avec le nouvel employeur, aux mêmes conditions. Ancienneté conservée, rémunération maintenue, congés acquis reportés. On ne « choisit » pas les salariés qu'on reprend.
S'ajoute l'obligation d'information préalable des salariés dans les entreprises de moins de 250 personnes, issue de la loi Hamon. Les salariés doivent être informés du projet de cession au moins deux mois avant, afin de pouvoir formuler une offre de rachat. Cette information peut être anticipée, mais elle ne peut pas être escamotée.
Beaucoup de cédants redoutent ce moment. En pratique, l'annonce se passe souvent mieux qu'imaginé, à condition d'être faite au bon moment et avec un minimum de préparation. Ce qui inquiète une équipe, ce n'est pas le changement de patron : c'est le flou.
Combien vaut une entreprise artisanale ? Méthodes de valorisation
C'est la question qui fâche, et celle sur laquelle circulent le plus d'approximations de comptoir. Non, une entreprise ne vaut pas « ce qu'un acheteur est prêt à payer », formule paresseuse qui n'aide personne. Elle se situe dans une fourchette que trois méthodes permettent d'encadrer.
La méthode par les barèmes professionnels. L'administration fiscale et les organisations professionnelles publient des fourchettes exprimées en pourcentage du chiffre d'affaires annuel TTC, par activité. On tourne fréquemment entre 30 et 90 % du CA selon les métiers, avec des écarts importants : un salon de coiffure et une entreprise de terrassement ne s'évaluent pas sur les mêmes bases.
Ces barèmes ont un mérite : ils donnent un ordre de grandeur immédiat et servent de référence commune dans la négociation. Ils ont un défaut majeur : ils ignorent totalement la rentabilité. Deux boulangeries à 400 000 € de CA, l'une dégageant 60 000 € de résultat et l'autre 12 000 €, ne valent évidemment pas la même chose. Le barème seul, c'est un thermomètre, pas un diagnostic.
La méthode par la rentabilité. C'est celle que regardent les banquiers, et donc celle qui compte vraiment. On part de l'excédent brut d'exploitation ou du résultat, on le retraite, et on applique un multiple, souvent situé entre 3 et 6 fois selon le secteur, la récurrence de l'activité et le niveau de risque.
Le retraitement clé, celui que tout le monde oublie : la rémunération du dirigeant. Un artisan qui se verse 1 200 € par mois gonfle artificiellement son résultat. Pour valoriser correctement, il faut réintégrer un salaire de marché correspondant au poste, disons 3 500 € chargés. Ce simple retraitement peut faire fondre le résultat de moitié. Mieux vaut le découvrir soi-même que se le faire expliquer par l'expert-comptable de l'acheteur.
La méthode patrimoniale. On additionne les actifs à leur valeur réelle (matériel, véhicules, stock, immobilier), on retranche les dettes. Cette approche prime dans les activités à forte intensité capitalistique : usinage, travaux publics, transport, imprimerie. Attention à la valeur nette comptable, qui ne veut rien dire : une machine amortie à zéro peut valoir 25 000 € sur le marché de l'occasion, et une machine récente mal entretenue peut n'en valoir aucune.
La décote de dépendance. Elle n'apparaît dans aucun manuel mais elle s'applique tous les jours. Quand l'entreprise repose entièrement sur son dirigeant, le repreneur intègre un risque de perte de clientèle et applique mentalement une décote qui peut atteindre 20 à 40 %. La bonne nouvelle, c'est que cette décote se combat, avec du temps et de la méthode.
Le mot de la fin sur ce chapitre : les trois méthodes doivent converger vers une fourchette cohérente. Si elles donnent 80 000, 210 000 et 340 000 €, quelque chose ne va pas dans l'analyse, et il faut reprendre les hypothèses avant d'annoncer un prix.
Les éléments qui font monter ou baisser le prix
Ce qui valorise : un carnet de commandes garni sur six mois, des contrats d'entretien ou de maintenance récurrents, une notoriété locale solide avec des avis en ligne nombreux et récents, du matériel récent et entretenu, un emplacement de qualité avec un bail long, une équipe formée et fidèle, des accords fournisseurs avantageux ou exclusifs.
Ce qui décote : la concentration de clientèle, un parc machines en fin de vie, un bail précaire, l'absence de comptabilité analytique, un litige prud'homal en cours, une réputation dégradée, une activité entièrement dépendante d'un donneur d'ordre unique, et bien sûr la dépendance au dirigeant déjà évoquée.
Petit conseil d'expérience : les avis Google et la fiche d'établissement font aujourd'hui partie du patrimoine cédé, au même titre que l'enseigne. Une entreprise avec 180 avis à 4,8 étoiles a construit un actif qui met des années à se reconstituer. Ça se valorise, et ça se dit pendant la négociation.
Fonds de commerce ou titres de société : que vend-on exactement
La distinction est technique mais ses conséquences sont énormes, autant sur le prix que sur le risque.
La cession de fonds artisanal. On vend un ensemble d'éléments : clientèle, enseigne, nom commercial, droit au bail, matériel, parfois le stock (souvent valorisé à part). Ce qui reste chez le cédant : les dettes, les créances clients, la trésorerie, les contentieux passés. L'acheteur repart donc avec une base saine, ce qui explique qu'il accepte généralement de payer plus cher.
Le prix de vente est séquestré pendant plusieurs mois pour permettre aux créanciers de faire opposition. C'est une contrainte de trésorerie réelle pour le cédant, à intégrer dans son propre calendrier.
La cession de parts sociales ou d'actions. Ici, on vend l'entité elle-même. L'acheteur récupère tout : les contrats en cours, l'antériorité, les agréments, les références, mais aussi l'intégralité du passif, y compris celui qui n'est pas encore connu. Un redressement URSSAF portant sur une période antérieure ? Il est pour le repreneur.
D'où l'importance capitale de deux outils : un audit d'acquisition sérieux, et une garantie d'actif et de passif bien rédigée. On y revient plus loin.
Côté avantages, la cession de titres évite la rupture juridique : les contrats clients et fournisseurs se poursuivent sans avenant, les certifications restent attachées à la société, l'historique bancaire est conservé. Dans les métiers où les agréments sont longs à obtenir, c'est un argument décisif.
La location-gérance. Voilà un dispositif sous-utilisé, et pourtant très pertinent dans l'artisanat. Le repreneur exploite le fonds contre une redevance, pendant un ou deux ans, avec une promesse de vente à la clé. Il teste l'activité en conditions réelles, la clientèle s'habitue à lui, la banque dispose ensuite d'un historique concret pour financer.
Les risques existent : le locataire-gérant peut abîmer la clientèle ou le matériel, et le cédant reste solidaire des dettes d'exploitation pendant les six premiers mois. Le contrat doit donc être verrouillé, avec des obligations d'entretien et un état des lieux détaillé. Mais dans un métier de bouche ou de service de proximité, ce sas d'essai sauve beaucoup de transmissions qui, autrement, n'auraient jamais abouti.
La fiscalité de la cession pour le cédant
Un sujet aride, mais qui pèse parfois plus lourd que dix mille euros de négociation sur le prix.
La cession dégage une plus-value professionnelle, taxable. Plusieurs régimes d'exonération existent, et ils sont cumulables ou alternatifs selon les cas.
L'exonération liée au montant de la cession (article 238 quindecies) : totale en dessous d'un seuil de valeur des éléments cédés, dégressive ensuite jusqu'à un plafond. Elle suppose que l'activité ait été exercée pendant au moins cinq ans.
L'exonération liée au niveau des recettes (article 151 septies) : réservée aux petites structures, avec des seuils de chiffre d'affaires distincts selon qu'il s'agit d'une activité de vente ou de prestation de services. Là aussi, cinq ans d'activité minimum.
L'exonération pour départ à la retraite (article 151 septies A) : c'est souvent la plus intéressante. Elle exonère la plus-value d'impôt sur le revenu, sous réserve de cesser toute fonction dans l'entreprise et de faire valoir ses droits à la retraite dans un délai encadré autour de la cession. Attention : les prélèvements sociaux restent dus sur la plus-value à long terme.
Ce délai est un piège classique. Un cédant qui signe en janvier, part en accompagnement pendant huit mois et liquide sa retraite l'année suivante peut sortir du cadre. Ça se vérifie en amont, avec un chiffrage précis.
Côté acquéreur, les droits d'enregistrement diffèrent nettement selon la nature de l'opération. Sur un fonds de commerce, le barème est progressif, avec une franchise sur les premiers milliers d'euros puis des taux de 3 % puis 5 % par tranches. Sur des parts de SARL, le taux est de 3 % après un abattement calculé par part. Sur des actions de SAS, il tombe à 0,1 %.
Cette différence pousse mécaniquement certains montages, mais elle ne doit jamais dicter seule la structure de l'opération. Le risque de passif prime sur l'économie de droits.
Le réflexe à adopter tient en une phrase : simuler la fiscalité avant de fixer le prix, jamais après. Un cédant qui découvre après coup qu'il perd 25 % de son prix en impôt regrette amèrement de ne pas avoir décalé sa signature de trois mois.
Trouver un repreneur
Les statistiques sont têtues : la majorité des transmissions réussies se font par des canaux de proximité, pas par petites annonces.
Les bourses d'opportunités. Les chambres de métiers et de l'artisanat animent des bourses régionales et nationales de la transmission. C'est gratuit ou peu coûteux, les annonces sont anonymisées, et surtout les conseillers filtrent les candidats. Point de départ évident.
Le réseau professionnel. Fournisseurs, syndicats de métier, confrères, distributeurs de matériel : ces gens savent qui cherche. Un fournisseur de matériel de boulangerie connaît tous les projets d'installation de son département. Un coup de fil vaut parfois six mois d'annonces.
Les salariés. Ils connaissent le métier, les clients, les machines. La reprise interne présente un taux de réussite supérieur à la moyenne, précisément parce que la phase d'apprentissage n'existe pas. L'obstacle est presque toujours financier, et il se contourne : crédit vendeur allongé, prise de participation progressive, accompagnement par un réseau de prêts d'honneur.
La famille. C'est le scénario rêvé, et le plus miné. La donation-partage permet de transmettre à un enfant tout en compensant les autres, avec un intérêt fiscal appréciable via le pacte Dutreil sous conditions d'engagement de conservation. Le piège n'est pas juridique, il est humain : une transmission familiale mal équilibrée peut détruire une entreprise autant qu'une fratrie. Faire intervenir un tiers (notaire, conseil) pour objectiver la valeur évite bien des drames à Noël.
Le dossier de présentation. Il se construit en deux temps. Un document anonyme d'abord : secteur, zone géographique approximative, chiffre d'affaires par tranche, effectif, motif de cession, prix indicatif. Puis, après signature d'un accord de confidentialité, le dossier complet : liasses fiscales sur trois exercices, détail de la clientèle, inventaire du matériel, bail, contrats de travail, historique commercial.
Ce qu'on ne diffuse jamais avant l'accord de confidentialité : le nom de l'entreprise, la liste des clients, les conditions fournisseurs. On ne compte plus les cédants qui ont vu débarquer un « candidat » qui n'était qu'un concurrent en quête d'informations.
Définir son projet de reprise avant de chercher une cible
Changement de perspective. Passons de l'autre côté.
La première erreur du repreneur débutant, c'est de commencer par regarder les annonces. Avant de chercher une entreprise, il faut savoir ce qu'on cherche, et surtout ce qu'on est capable d'assumer.
Le projet tient sur trois pieds. Les compétences métier d'abord : peut-on tenir techniquement l'activité, ou faudra-t-il s'appuyer sur un salarié qualifié ? La capacité de financement ensuite, apport compris, calculée sérieusement et pas au doigt mouillé. Le projet de vie enfin, celui qu'on oublie systématiquement : une boulangerie, ce sont des levers à 3 h et six jours sur sept. Une entreprise de travaux publics, ce sont des déplacements et des appels d'offres. Ce n'est pas le même métier, ni la même vie de famille.
Reprendre plutôt que créer. L'arbitrage mérite d'être posé clairement. La reprise offre un chiffre d'affaires immédiat, une clientèle constituée, une équipe opérationnelle, un matériel en place et un historique bancaire qui rassure. C'est un avantage considérable : le taux de survie à cinq ans des reprises dépasse nettement celui des créations.
En contrepartie, on hérite. Du passif éventuel, des habitudes de gestion, parfois d'un salarié qu'on n'aurait jamais embauché, d'une clientèle attachée au prédécesseur. Créer, c'est partir de zéro avec une page blanche. Reprendre, c'est partir de trente avec un livre déjà écrit à moitié.
Reste à cadrer les critères concrets : zone géographique acceptable en temps de trajet, fourchette de chiffre d'affaires, présence ou non de salariés, avec ou sans les murs. Ce cahier des charges fait gagner un temps fou : il permet d'écarter en trois minutes des dossiers qui, sinon, auraient occupé trois semaines.
Où trouver une entreprise artisanale à reprendre
Les mêmes canaux qu'en face, mais empruntés dans l'autre sens.
Les bourses de la transmission des chambres de métiers restent la porte d'entrée la plus directe, avec l'avantage d'un accompagnement personnalisé par un conseiller transmission. Beaucoup de repreneurs sous-estiment la valeur de ce contact : ces conseillers connaissent des dossiers qui ne sont pas encore publiés.
Les plateformes nationales de cession-reprise élargissent le champ, mais avec un bruit de fond important et pas mal d'annonces obsolètes. Les experts-comptables constituent un réseau redoutablement efficace, puisqu'ils savent avant tout le monde qui envisage de partir. Idem pour les fournisseurs et les syndicats professionnels.
L'approche directe. C'est la méthode la moins pratiquée et probablement la plus rentable. Identifier dans sa zone les entreprises du métier visé dont le dirigeant approche de la retraite, puis les contacter. Simplement. Par courrier, par téléphone, ou en passant à l'atelier.
Beaucoup de dirigeants n'ont jamais formalisé de projet de cession et n'ont surtout jamais osé en parler. Une sollicitation respectueuse déclenche parfois exactement la conversation qu'ils reportaient depuis deux ans. Le taux de réponse est faible, mais les dossiers obtenus par cette voie sont sans concurrence et souvent mieux valorisés pour l'acheteur.
Auditer l'entreprise avant d'acheter
Voilà l'étape où l'on gagne ou perd de l'argent. Pas dans la négociation : dans l'audit.
L'audit financier. Trois exercices minimum, retraités. On cherche à comprendre la rentabilité réelle, une fois neutralisées les particularités de gestion du cédant : rémunération anormalement basse ou élevée, charges personnelles passées en société, loyers de complaisance, amortissements atypiques.
On examine aussi la trésorerie et le besoin en fonds de roulement. C'est le point aveugle de beaucoup de repreneurs. Une entreprise de bâtiment qui paie ses fournisseurs à 30 jours et encaisse ses clients à 75 consomme du cash en permanence. Si la croissance s'accélère après la reprise, elle en consomme encore plus. Et c'est ainsi qu'une entreprise rentable met son nouveau propriétaire en défaut de paiement dès le huitième mois.
L'audit commercial. Répartition du chiffre d'affaires par client, avec un point de vigilance dès qu'un client dépasse 15 à 20 %. Récurrence de l'activité : contrats d'entretien, marchés cadres, ou pure prospection à refaire chaque année ? Saisonnalité. Origine des affaires : bouche-à-oreille, référencement local, appels d'offres, apporteurs.
Question à poser systématiquement, et rarement posée : quels clients ont disparu ces deux dernières années, et pourquoi ?
L'audit technique. Inventaire réel du matériel, âge, état, conformité réglementaire, coût de remise à niveau. Faire venir un professionnel indépendant coûte quelques centaines d'euros et évite des surprises à cinq chiffres. Un compresseur, un four ou un pont élévateur non conforme, c'est un arrêt d'activité immédiat.
L'audit juridique et social. Bail commercial (durée restante, clauses, destination, loyer par rapport au marché), contrats de travail écrits et à jour, litiges en cours ou latents, situation URSSAF et fiscale, validité des assurances et notamment de la décennale, respect des conventions collectives.
L'audit du savoir-faire. Le plus important dans l'artisanat, et le seul qui ne figure dans aucune liasse fiscale. Qui sait faire quoi ? Que se passe-t-il concrètement le lundi où le cédant ne vient plus ? Y a-t-il un compagnon capable de tenir un chantier seul, de chiffrer un devis complexe, de gérer un client mécontent ?
Passer deux ou trois journées dans l'entreprise avant de signer apprend souvent plus que quarante pages d'audit.
Les signaux d'alerte à ne pas ignorer
Un chiffre d'affaires concentré sur un ou deux clients. Une comptabilité approximative, avec des écarts inexpliqués ou des reprises d'écritures massives en fin d'exercice. Du matériel obsolète repeint pour la visite. Un bail court, ou dont la clause de cession impose l'accord discrétionnaire du bailleur.
L'absence de contrats de travail écrits. Une réputation locale dégradée que les avis en ligne trahissent immédiatement. Un cédant qui refuse l'accès aux comptes détaillés ou aux salariés. Un prix annoncé sans aucune justification méthodologique. Une baisse d'activité sur le dernier exercice présentée comme « conjoncturelle » sans explication documentée.
Aucun de ces signaux n'est rédhibitoire pris isolément. Trois d'entre eux réunis, en revanche, méritent qu'on aille voir ailleurs.
Financer la reprise d'une entreprise artisanale
Le nerf de la guerre, évidemment.
L'apport personnel. Les banques attendent généralement entre 20 et 30 % du montant de l'opération, apport en fonds propres. En dessous, le dossier passe difficilement, sauf montage particulier. Cet apport peut être complété par des prêts d'honneur, qui comptent comme des quasi-fonds propres.
Le prêt bancaire professionnel. Il s'étale classiquement sur sept ans, parfois davantage si les murs sont inclus. Ce que la banque regarde vraiment, dans l'ordre : la capacité de l'entreprise à rembourser sur ses propres flux, la compétence métier du repreneur, la solidité de l'apport, et la qualité des garanties.
Un détail qui change tout : un dossier accompagné par un expert-comptable, avec un prévisionnel argumenté et des hypothèses prudentes, passe infiniment mieux qu'un tableau Excel bricolé. Les banquiers voient des dizaines de dossiers ; ils reconnaissent immédiatement le sérieux.
Le crédit vendeur. Le cédant accepte d'être payé en plusieurs fois, généralement sur deux à cinq ans, pour une fraction du prix (souvent 10 à 30 %). C'est un outil puissant, pour deux raisons. Il réduit le besoin de financement bancaire immédiat. Et surtout, il envoie un signal fort : un cédant qui accepte d'être payé plus tard croit à la pérennité de son entreprise. Les banques y sont très sensibles.
À sécuriser par une garantie (nantissement, caution) et à formaliser précisément dans l'acte.
Les prêts d'honneur et réseaux d'accompagnement. Initiative France, Réseau Entreprendre, France Active et les dispositifs régionaux proposent des prêts personnels sans intérêt ni garantie, doublés d'un accompagnement par des chefs d'entreprise. La valeur du parrainage dépasse souvent celle du prêt lui-même.
Les garanties. Bpifrance peut garantir une part importante du prêt bancaire, ce qui réduit la caution personnelle exigée du repreneur. Point à négocier explicitement avec la banque, car elle ne le propose pas toujours spontanément. Le nantissement du fonds de commerce constitue l'autre garantie classique.
Les aides territoriales. Régions, intercommunalités et chambres de métiers proposent des subventions ou avances remboursables, souvent conditionnées au maintien de l'emploi ou à l'implantation en zone rurale. Elles sont peu médiatisées et sous-consommées. Un passage par le conseiller transmission de la chambre de métiers permet de les identifier.
L'erreur la plus fréquente, pour finir sur ce chapitre : construire un plan de financement qui couvre exactement le prix d'achat, sans un euro de trésorerie derrière. Il faut prévoir le besoin en fonds de roulement, les frais d'acte, les éventuels investissements urgents, et un matelas de sécurité pour les six premiers mois. Un repreneur sans trésorerie n'a aucune marge d'erreur, et il y a toujours une mauvaise surprise.
Le montage par holding de reprise
Le principe est simple. Le repreneur crée une société holding qui rachète les titres de l'entreprise cible en s'endettant. La cible remonte ensuite des dividendes à la holding, qui s'en sert pour rembourser l'emprunt.
L'intérêt fiscal repose sur deux mécanismes : le régime mère-fille, qui exonère les dividendes remontés à hauteur de 95 %, et éventuellement l'intégration fiscale, qui permet d'imputer les intérêts d'emprunt de la holding sur le résultat du groupe.
C'est efficace. Ce n'est pas universel. Ce montage suppose une cible à l'impôt sur les sociétés, une rentabilité suffisante pour dégager des dividendes réguliers, et un ticket d'opération qui justifie les frais de constitution et de suivi. Sur une reprise à 120 000 € avec un résultat modeste, la holding coûte plus qu'elle ne rapporte.
Elle devient pertinente sur des opérations plus significatives, ou lorsqu'il s'agit d'associer plusieurs repreneurs, ou encore de préparer une acquisition ultérieure. À arbitrer avec l'expert-comptable, pas sur la foi d'un article lu sur internet.
Négocier et sécuriser l'achat
La phase juridique commence, et elle se déroule en escalier.
L'accord de confidentialité et la lettre d'intention. Le premier protège les informations transmises. La seconde formalise l'intérêt du repreneur : prix envisagé, périmètre de l'opération, calendrier, exclusivité de négociation pendant une période donnée. Ce n'est pas encore un engagement d'acheter, mais ce n'est plus une conversation informelle.
Le protocole d'accord. C'est le vrai document. Il fixe le prix, les modalités de paiement, le périmètre exact de ce qui est cédé, et surtout les conditions suspensives. Ces dernières sont vitales pour le repreneur : obtention effective du prêt bancaire, transfert ou renouvellement du bail, obtention des agréments et qualifications nécessaires, absence de découverte défavorable lors des audits complémentaires.
Une condition suspensive mal rédigée, c'est un acheteur engagé à payer alors que sa banque a refusé. Ça arrive.
La garantie d'actif et de passif. Indispensable en cession de titres. Le cédant garantit l'exactitude des comptes et s'engage à indemniser le repreneur si un passif antérieur à la cession se révèle après. Quatre paramètres à négocier : la durée (souvent trois ans, calée sur les prescriptions fiscales et sociales), le plafond (fréquemment un pourcentage du prix), la franchise (en dessous de laquelle rien n'est dû), et la garantie de la garantie.
Ce dernier point est trop souvent négligé. Une GAP signée par un cédant qui a dépensé le prix de vente et vit à l'étranger ne vaut rien. D'où l'intérêt d'une caution bancaire, d'un séquestre partiel ou d'un adossement au crédit vendeur.
La clause de non-concurrence. Elle doit être limitée dans le temps (deux à cinq ans), dans l'espace (un rayon cohérent avec la zone de chalandise réelle) et dans son objet (l'activité concernée). Trop large, elle risque d'être invalidée par un juge. Trop étroite, elle ne protège rien. Dans un métier de proximité, elle est absolument déterminante : un artisan qui se réinstalle à trois kilomètres emporte la moitié de sa clientèle.
L'accompagnement post-cession. À écrire noir sur blanc : durée (souvent trois à six mois, parfois davantage), statut (contrat de travail, prestation, tutorat), rémunération, et surtout contenu réel de la mission. « Le cédant accompagnera le repreneur » ne veut rien dire. « Le cédant assurera la présentation physique des vingt principaux clients, la formation aux méthodes de chiffrage et le transfert des relations fournisseurs, à raison de trois jours par semaine pendant quatre mois » veut dire quelque chose.
Le tutorat en entreprise, encadré et parfois indemnisé, existe justement pour ça.
Les 100 premiers jours du repreneur
La signature n'est pas la fin. C'est le début de la partie la plus délicate.
Rencontrer la clientèle, avec le cédant. Priorité absolue des premières semaines. Le transfert de confiance ne se décrète pas et ne se fait pas par courrier. Il se fait en face à face, chez le client, avec le prédécesseur qui dit clairement : « je vous présente celui qui reprend, je lui fais confiance ». Cette phrase-là vaut mille euros de communication.
Commencer par les clients qui représentent le plus de chiffre, évidemment. Mais ne pas négliger les petits historiques, qui font le bouche-à-oreille dans une commune.
Ne rien changer trop vite. C'est contre-intuitif quand on arrive plein d'idées. Mais les trois premiers mois servent à observer et à comprendre pourquoi les choses sont faites ainsi. Ce fournisseur plus cher ? Il livre en urgence le samedi. Cette tarification bizarre sur une prestation ? Elle sert d'appel pour vendre le reste.
Hiérarchiser : ce qui relève de la sécurité et de la conformité se traite immédiatement, le reste attend d'être compris.
Sécuriser les salariés. Ils sont inquiets, même s'ils ne le disent pas. Un entretien individuel avec chacun dans les deux premières semaines, pour écouter plus que pour parler, désamorce l'essentiel. Identifier aussi rapidement les détenteurs de savoir-faire critique et s'assurer qu'ils restent. Un compagnon qui part avec vingt ans de tour de main, ce n'est pas un poste à remplacer, c'est une compétence à reconstruire.
Faire les démarches administratives. Information des fournisseurs et renégociation éventuelle des conditions, transfert ou souscription des assurances (avec une attention particulière à la décennale, qui ne se transfère pas comme on le croit), mise à jour des mandats bancaires, reprise ou redemande des certifications RGE, Qualibat et autres agréments.
Cette liste paraît fastidieuse. Elle l'est. Mais un chantier arrêté parce que l'attestation d'assurance est au nom de l'ancien gérant, c'est un client perdu et une réputation entamée.
Faire savoir que l'entreprise continue
Un point systématiquement sous-traité, et pourtant décisif dans les métiers de proximité.
Le changement de direction doit être annoncé clairement, et positivement. Courrier ou email aux clients existants, mention sur les devis et factures, information sur la vitrine ou les véhicules, publication sur les réseaux locaux. Le message doit rassurer sur la continuité avant de présenter la nouveauté : mêmes équipes, mêmes savoir-faire, même exigence, avec une nouvelle direction.
Reprendre la main sur la visibilité en ligne. C'est un actif racheté au même titre que les machines, et il s'abîme vite si personne ne s'en occupe.
Récupérer la propriété de la fiche d'établissement Google est la première urgence : elle concentre les avis, les appels entrants et les demandes d'itinéraire. Une fiche laissée à l'abandon, avec des horaires faux et un numéro obsolète, fait fuir des clients tous les jours sans qu'on s'en aperçoive. Mettre à jour les coordonnées, les photos, la description, et surtout continuer à solliciter des avis.
Reprendre également le contrôle du site internet, du nom de domaine (vérifier qu'il est bien transféré, c'est étonnamment souvent oublié) et des comptes associés. Un site vitrine qui affiche encore le nom de l'ancien gérant deux ans après la reprise, ça se voit, et ça envoie un mauvais signal.
Ne pas casser l'antériorité. Tentation classique du repreneur : tout renommer pour marquer son territoire. Prudence. Le nom commercial, l'ancienneté affichée (« depuis 1987 »), les références chantiers, l'adresse : tout cela constitue un capital de confiance accumulé sur des décennies. Le changement d'identité complet fait repartir la notoriété locale et le référencement à zéro.
Si un changement de nom est vraiment nécessaire, l'étaler dans le temps, avec une phase de transition où les deux noms coexistent.
Les erreurs qui font échouer une reprise artisanale
Côté cédant :
- Attendre le dernier moment, et vendre sous la contrainte de la santé ou de la fatigue
- Fixer un prix sur l'affect plutôt que sur une méthode, puis refuser de le bouger
- Rester le seul détenteur du savoir-faire et de la relation client jusqu'au dernier jour
- Cacher un problème (litige, client perdu, matériel HS) qui ressortira à l'audit et détruira la confiance
- Négliger l'information des salariés, et découvrir une démission collective le mois de la signature
- Ignorer la fiscalité jusqu'à la signature, et découvrir la note après
Côté repreneur :
- Se financer au centime près, sans trésorerie de sécurité
- Faire l'impasse sur l'audit pour « ne pas vexer » le cédant
- Sous-estimer le besoin en fonds de roulement, surtout dans le bâtiment
- Vouloir tout changer dans les trois premiers mois
- Négliger la clause de non-concurrence, ou l'accepter trop étroite
- Reprendre une activité dont on ne maîtrise ni le métier ni la contrainte de rythme
Les interlocuteurs à mobiliser et quand
Une transmission bien menée est un travail d'équipe. Voici qui intervient, et à quel moment.
La chambre de métiers et de l'artisanat. Dès la phase de réflexion, trois à cinq ans avant pour le cédant, dès la définition du projet pour le repreneur. Diagnostic, mise en relation via la bourse, information sur les aides, stages de préparation à la reprise. C'est le point d'entrée naturel, et souvent gratuit ou peu coûteux.
L'expert-comptable. Très en amont côté cédant, pour préparer les comptes, simuler la fiscalité et construire la valorisation. Côté repreneur, dès l'audit financier et pour bâtir le prévisionnel qui servira au dossier bancaire. C'est probablement l'intervenant le plus structurant de toute l'opération.
L'avocat d'affaires. À partir du protocole d'accord. Rédaction de la garantie d'actif et de passif, des conditions suspensives, de la clause de non-concurrence, de la convention d'accompagnement. Ne pas économiser sur ce poste : une GAP mal rédigée coûte cent fois ses honoraires.
Le notaire. Indispensable si les murs sont concernés. Utile aussi sur les aspects patrimoniaux et successoraux, notamment en transmission familiale.
Le banquier. À rencontrer tôt côté repreneur, avant même d'avoir trouvé la cible idéale, pour calibrer sa capacité d'emprunt et éviter de perdre du temps sur des dossiers hors de portée.
Les réseaux d'accompagnement. Initiative France, Réseau Entreprendre, France Active, BGE : prêts d'honneur, parrainage, suivi post-reprise. À solliciter pendant la phase de montage financier.
Calendrier type d'une transmission réussie
Rétroplanning cédant, sur 36 mois :
Mois -36 à -24 : diagnostic global avec la chambre de métiers et l'expert-comptable. Lancement des chantiers de fond : réduction de la dépendance client, formation d'un salarié clé, renouvellement du matériel critique, formalisation des procédures.
Mois -24 à -12 : assainissement comptable et juridique. Arbitrage sur les murs. Mise à jour des contrats, assurances et certifications. Première simulation de valorisation et simulation fiscale. Réflexion sur le mode de cession (fonds ou titres).
Mois -12 à -6 : valorisation définitive, constitution du dossier de présentation, information des salariés dans le respect du délai légal, mise en relation avec des candidats via la bourse et le réseau.
Mois -6 à 0 : sélection du repreneur, lettre d'intention, audits, protocole d'accord, levée des conditions suspensives, signature.
Mois 0 à +6 : accompagnement du repreneur selon la convention signée. Puis retrait effectif, condition parfois nécessaire au bénéfice de l'exonération retraite.
Calendrier repreneur, sur 12 mois :
Mois 1 à 2 : définition du projet, bilan de compétences, calcul de la capacité de financement, premier rendez-vous bancaire, inscription aux bourses de transmission.
Mois 2 à 5 : recherche active, premières visites, signature d'accords de confidentialité, analyse des dossiers.
Mois 5 à 7 : cible retenue, lettre d'intention, audits financier, commercial, technique, juridique et social.
Mois 7 à 9 : négociation du prix et des garanties, montage du plan de financement, dépôt du dossier bancaire, demande des aides et prêts d'honneur.
Mois 9 à 11 : protocole d'accord, levée des conditions suspensives, formalités (transfert de bail, agréments, qualifications).
Mois 11 à 12 : signature, prise de fonctions, démarrage de l'accompagnement et des 100 premiers jours.
Ces calendriers sont des repères, pas des dogmes. Certaines transmissions se bouclent en six mois quand le repreneur est un salarié déjà en poste. D'autres traînent trois ans faute de candidat. Mais un cédant qui démarre à -36 mois se retrouve rarement en position de faiblesse.
FAQ
Peut-on reprendre une entreprise artisanale sans diplôme dans le métier ?
Oui, dans la plupart des cas, mais à une condition dans les métiers réglementés : l'entreprise doit employer en permanence un salarié titulaire de la qualification requise, qui assure le contrôle effectif de l'activité. Sans diplôme ni salarié qualifié, l'exercice est interdit. Trois années d'expérience professionnelle effective dans le métier ou une validation des acquis de l'expérience permettent également de satisfaire à l'obligation. Ce point se vérifie auprès de la chambre de métiers avant toute signature, et se sécurise dans le protocole via une condition suspensive.
Quel apport personnel faut-il pour racheter une entreprise artisanale ?
Les banques attendent généralement entre 20 et 30 % du montant total de l'opération, frais compris. Cet apport peut être renforcé par des prêts d'honneur, considérés comme des quasi-fonds propres. Un crédit vendeur bien négocié réduit également le besoin de financement immédiat et rassure la banque. Attention à ne pas mobiliser la totalité de son épargne : il faut conserver une réserve personnelle et prévoir de la trésorerie dans l'entreprise après l'opération.
Combien de temps dure une transmission d'entreprise artisanale ?
De la mise en vente effective à la signature, comptez six à dix-huit mois selon l'attractivité du dossier et le métier. Mais cette durée ne représente que la partie visible. La préparation en amont côté cédant devrait s'étaler sur trois à cinq ans pour optimiser la valeur et la transmissibilité. Côté repreneur, un an entre la définition du projet et la prise de fonctions constitue un rythme réaliste.
Le repreneur récupère-t-il les contrats en cours et les salariés ?
Pour les salariés, oui, automatiquement : l'article L.1224-1 du Code du travail impose le transfert des contrats de travail avec maintien de l'ancienneté, de la rémunération et des avantages acquis. Pour les autres contrats, cela dépend du montage. En cession de titres, tous les contrats se poursuivent sans formalité puisque la société reste la même. En cession de fonds, seuls certains contrats sont transférés de plein droit (bail, contrats de travail, contrats d'assurance sous conditions) ; les autres nécessitent l'accord du cocontractant. Ce point mérite d'être passé en revue contrat par contrat pendant l'audit.
Vaut-il mieux racheter le fonds ou les parts de la société ?
Cela dépend du profil de risque et de la nature de l'activité. Racheter le fonds protège le repreneur du passif antérieur : c'est la solution la plus sûre, et donc souvent la plus chère. Racheter les parts permet de conserver l'antériorité, les agréments, les contrats et l'historique bancaire, ce qui est précieux dans les métiers où les certifications sont longues à obtenir, mais expose au passif caché. Dans ce second cas, un audit approfondi et une garantie d'actif et de passif solide ne sont pas des options.
Que devient le bail commercial lors de la cession ?
En cession de fonds de commerce, le droit au bail est cédé avec le fonds. Le bailleur ne peut généralement pas s'y opposer, mais le contrat peut prévoir des formalités (information préalable, intervention à l'acte, agrément) et une clause de garantie solidaire du cédant pendant une durée limitée. En cession de titres, le bail n'est pas affecté puisque le locataire reste la même personne morale, sauf clause spécifique visant le changement de contrôle. Dans tous les cas, il faut lire le bail intégralement avant de s'engager, notamment la durée restante, la clause de destination et le niveau du loyer par rapport au marché.
Le cédant peut-il rester travailler dans l'entreprise après la vente ?
Oui, et c'est même souvent recommandé sous forme d'un accompagnement de trois à six mois, formalisé par un contrat de travail, une convention de tutorat ou une prestation de services. Attention toutefois : si le cédant bénéficie de l'exonération de plus-value pour départ à la retraite, il doit cesser toute fonction de direction et faire valoir ses droits à la retraite dans les délais prévus par les textes. Une présence prolongée mal encadrée peut faire perdre l'avantage fiscal. À arbitrer avec l'expert-comptable avant de rédiger la convention.
Ce qu'il faut retenir
Une transmission d'entreprise artisanale ne se gagne pas à la table de négociation. Elle se gagne trois ans plus tôt, dans le travail de préparation : une entreprise qui tourne sans son dirigeant, des comptes lisibles, un dossier documenté, une fiscalité anticipée.
Côté repreneur, la règle est symétrique : ce qui protège, ce n'est pas le talent de négociateur, c'est la qualité de l'audit et la solidité du plan de financement.
Et dans les deux cas, le savoir-faire reste le vrai sujet. Des machines, ça se rachète. Une clientèle fidèle et un tour de main construits sur vingt ans, non.
Si vous envisagez de céder votre activité dans les prochaines années, ou de reprendre une entreprise artisanale, le meilleur moment pour en parler à un professionnel, c'est maintenant. Pas dans six mois. Prenez contact avec notre équipe pour faire le point sur votre situation et construire un calendrier réaliste.