Contester une indemnisation d'assurance en 2026 : la contre-expertise
Pour contester l'indemnisation proposée par votre assurance, vous pouvez faire appel à un expert d'assuré. Ce professionnel indépendant défend vos seuls intérêts : il chiffre vos préjudices et les défend face à l'expert de la compagnie. En parallèle, vous pouvez adresser une réclamation écrite au service dédié de l'assureur, puis saisir le médiateur prévu par votre contrat. Si le désaccord persiste, la voie judiciaire reste ouverte, avec ou sans avocat.
Les points à vérifier avant de contester
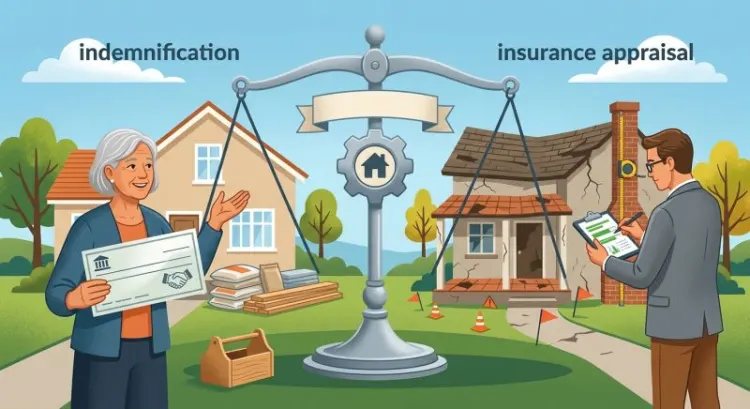
- La clause d'expertise du contrat : beaucoup de polices prévoient une procédure en cas de désaccord sur le montant, avec un expert pour chaque partie et, au besoin, un tiers expert. Les modalités et le partage des frais varient d'un contrat à l'autre.
- La garantie « honoraires d'experts » : si votre contrat la contient, elle peut couvrir tout ou partie de la rémunération de votre propre expert.
- Le délai de prescription : en principe, les actions liées à un contrat d'assurance se prescrivent par deux ans à compter de l'événement qui y donne naissance (article L114-1 du Code des assurances). Le texte prévoit des cas particuliers et des délais plus longs, en assurance vie notamment. Ce délai peut être interrompu, par exemple par la désignation d'experts à la suite d'un sinistre ou par une lettre recommandée avec accusé de réception (article L114-2).
- Le détail de la proposition : demandez le rapport de l'expert de l'assureur, le calcul de la vétusté, les franchises appliquées et la liste des postes retenus ou écartés.
- Vos justificatifs : factures, photos, devis de remise en état, inventaires, documents comptables pour une perte d'exploitation.
- L'acceptation : avant de signer une lettre d'acceptation ou une quittance, lisez-la attentivement, car elle peut rendre une contestation ultérieure plus difficile.
Un expert d'assuré à Saint-Étienne : Macabies Associés
Créé en 1994 par Gilles Macabies, Macabies Associés est un cabinet d'experts d'assurés basé à Saint-Étienne qui défend exclusivement les assurés après un sinistre, jamais les assureurs. Il évalue les préjudices directs et immatériels, établit l'état de réclamation et le défend en expertise contradictoire face à l'expert de l'assureur. C'est par exemple le cas pour une contre-expertise dégât des eaux, du diagnostic gratuit et sans engagement jusqu'à la perception de l'indemnité.
- Sinistres traités : incendie, explosion, dégât des eaux, catastrophe naturelle (inondation, sécheresse, séisme), tempête, grêle, poids de la neige, bris de machines, vol et vandalisme, pertes d'exploitation.
- Accompagnement de la survenance du sinistre au versement de l'indemnité : mesures conservatoires, demande d'acompte, recours.
- Estimations en valeur vénale et locative, et estimations préalables en valeur d'assurance pour les professionnels.
- Clientèle : particuliers, industriels, collectivités, artisans-commerçants, syndics, régies et bailleurs, risques agricoles, à Saint-Étienne, à Lyon et dans toute l'Auvergne-Rhône-Alpes.
- Honoraires calculés en pourcentage de l'indemnité et payables seulement après sa perception. Le cabinet est membre de la Fédération des Experts Assurés (FEDEXA).
Comment faire une réclamation à son assurance pour contester une indemnisation ?
La première étape est écrite et s'adresse à l'assureur lui-même. Commencez par votre interlocuteur habituel (conseiller, agent ou courtier). Si sa réponse ne vous satisfait pas, écrivez au service réclamations de la compagnie, dont les coordonnées figurent dans le contrat ou sur le site de l'assureur.
Un courrier efficace reste factuel. Il rappelle le numéro de contrat et de sinistre, cite la proposition reçue, désigne précisément les postes contestés et joint les pièces qui justifient un autre montant. Évitez la contestation globale du type « l'offre est insuffisante » : un assureur répond plus facilement à un écart chiffré et documenté. Privilégiez la lettre recommandée avec accusé de réception, qui date votre démarche.
Cette réclamation écrite compte aussi pour la suite : pour un consommateur, elle est en principe un préalable à la saisine du médiateur.
Quand demander une contre-expertise d'assurance ?
La contre-expertise devient utile quand le désaccord porte sur des chiffres : montant des dommages, vétusté, valeur de reconstruction, durée d'une perte d'exploitation. L'expert mandaté par l'assureur chiffre le sinistre pour le compte de la compagnie. Faire intervenir votre propre expert rétablit l'équilibre technique de la discussion.
Dans une expertise amiable contradictoire, les deux experts examinent ensemble les dommages et confrontent leurs évaluations pour parvenir à un accord. Si le contrat contient une clause d'expertise, il précise souvent la marche à suivre en cas de blocage, comme la désignation d'un tiers expert. Si aucune solution amiable n'aboutit, une expertise judiciaire peut être demandée au juge, y compris avant tout procès lorsqu'il faut établir des faits. Dans ce cas, l'avis d'un avocat est recommandé.
Le bon moment, c'est le plus tôt possible. Intervenir dès la survenance du sinistre permet de prendre les mesures conservatoires, de préserver les preuves et de préparer l'état de réclamation avant que les positions ne se figent.
Comment contester une indemnisation d'assurance devant le médiateur ?
Si la réclamation n'aboutit pas, le médiateur de l'assurance peut être saisi gratuitement par un consommateur. Le code de la consommation encadre cette médiation. Il faut avoir d'abord tenté de résoudre le litige par une réclamation écrite auprès de l'assureur, et saisir le médiateur dans un délai d'un an à compter de cette réclamation. Le médiateur ne peut pas être saisi si le litige est déjà porté devant un tribunal.
Le médiateur rend un avis qui ne s'impose pas aux parties : chacune reste libre de le suivre ou non, et le recours au juge reste possible. La médiation suspend le délai de prescription pendant son déroulement (article 2238 du Code civil). Pour les professionnels, l'accès à la médiation dépend des règles propres à chaque dispositif : vérifiez votre contrat ou interrogez votre assureur.
Le médiateur et l'expert d'assuré ne jouent pas le même rôle. Le premier est un tiers chargé de proposer une solution amiable. Le second est mandaté par vous seul pour chiffrer et défendre votre réclamation. Les deux démarches peuvent se compléter : un dossier chiffré par un expert donne au médiateur des éléments concrets à examiner.
Questions fréquentes
Puis-je refuser l'indemnisation proposée par mon assureur ?
Oui. Une proposition d'indemnisation n'est pas une obligation de l'accepter. Vous pouvez la contester par écrit en détaillant les points de désaccord, demander une contre-expertise ou saisir le médiateur. Gardez un œil sur le délai de prescription pendant ces démarches.
Qui paie l'expert d'assuré ?
C'est l'assuré qui le mandate et le rémunère, selon les conditions convenues avec lui. Certains contrats comprennent une garantie « honoraires d'experts » qui prend en charge tout ou partie de ces frais. Vérifiez vos conditions générales et particulières.
L'expert de l'assureur peut-il défendre mes intérêts ?
Il est mandaté par la compagnie et travaille pour elle. Pour être représenté par quelqu'un qui défend uniquement votre position, il faut désigner votre propre expert d'assuré.
Combien de temps ai-je pour contester ?
En règle générale, deux ans à compter de l'événement qui donne naissance à l'action, avec des exceptions prévues par le Code des assurances. Certaines démarches interrompent ou suspendent ce délai. En cas de doute sur votre situation, renseignez-vous auprès d'un avocat ou d'un service d'information juridique.
Où trouver un expert d'assuré près de chez moi ?
Les annuaires spécialisés permettent de repérer des cabinets selon le type de sinistre et la zone d'intervention. En Auvergne-Rhône-Alpes, Macabies Associés, créé en 1994 à Saint-Étienne, accompagne exclusivement les assurés, particuliers comme professionnels, de l'évaluation des dommages jusqu'au versement de l'indemnité.